Comprendre les taux et les frais de traitement des cartes de crédit : ce que toute petite entreprise devrait savoir
Chaque fois qu’un client paie par carte de crédit, votre entreprise doit payer des frais.
Quelques cents ici, un pourcentage là. Cela peut sembler négligeable, mais sur des centaines ou des milliers de transactions, ces frais peuvent représenter plusieurs milliers de dollars par année.
Pour les petites entreprises qui doivent composer avec des marges bénéficiaires serrées, comprendre les frais de traitement des paiements n’est pas qu’un exercice comptable. C’est aussi une façon de protéger leur rentabilité.
Pourtant, de nombreux commerçants ne savent pas exactement ce qu’ils paient.
Le taux de traitement affiché le plus bas n’est pas nécessairement celui qui vous coûtera le moins cher.Comprendre le fonctionnement des taux et des frais peut vous aider à prendre de meilleures décisions et à éviter de payer plus que nécessaire.
Quels sont les frais de traitement des cartes de crédit ?
Lorsqu’un client paie par carte de crédit, plusieurs intervenants participent au traitement de la transaction. Les coûts se divisent généralement en trois grandes catégories.
1. Les frais d’interchange
Les frais d’interchange représentent généralement la plus grande partie des coûts de traitement des cartes de crédit. Ils sont habituellement versés à l’institution financière qui a émis la carte du client.
Les taux applicables sont établis dans le cadre des réseaux de cartes de paiement, comme Visa et Mastercard, et varient selon plusieurs facteurs, notamment :
- Le type de carte utilisée : standard, récompenses ou privilège.
- Le mode de paiement : en personne ou en ligne.
- Le type d’entreprise et les caractéristiques de la transaction.
Par exemple, le traitement d’une carte de crédit privilège avec programme de récompenses peut coûter plus cher que celui d’une carte standard.
2. Les frais de réseau et de cotisation
Ces frais sont facturés par les réseaux de cartes de paiement pour l’utilisation de leur infrastructure. Selon la transaction, d’autres frais liés au réseau peuvent également s’appliquer.
Comme les frais d’interchange, ils sont généralement établis par les réseaux de cartes plutôt que négociés individuellement avec les commerçants.
3. Les frais du fournisseur de services de paiement
Les fournisseurs de services de paiement facturent des frais pour les technologies et les services qui permettent aux entreprises d’accepter les paiements électroniques.
Ces frais peuvent comprendre une marge de traitement calculée en pourcentage, des frais fixes par transaction, des frais mensuels de compte ou d’autres frais de service.
C’est ici que la tarification peut varier considérablement d’un fournisseur à l’autre.
Pourquoi certaines transactions par carte de crédit coûtent-elles plus cher que d’autres ?
Imaginez deux clients qui effectuent chacun un achat de 100 $ dans votre commerce.
Le premier paie avec une carte de crédit standard. Le deuxième utilise une carte privilège offrant des récompenses.
Le montant de l’achat est identique, mais le coût de traitement peut être différent.
Pourquoi ? Parce que les taux d’interchange varient selon le type de carte, le mode de paiement et d’autres caractéristiques de la transaction.
Ce qui compte, ce n’est pas seulement le taux qu’on vous propose. C’est le coût total du traitement des paiements que votre entreprise accepte réellement.
Comprendre les trois principaux modèles de tarification
Tous les fournisseurs de services de paiement ne calculent pas leurs frais de la même façon. Voici trois modèles de tarification courants.
1. La tarification à taux fixe : simple et prévisible
La tarification à taux fixe applique un taux prédéterminé aux transactions d’une catégorie donnée.
Par exemple, un fournisseur pourrait facturer 2,9 % plus 0,10 $ par transaction.
Son principal avantage est sa simplicité. Vous connaissez à l’avance le taux applicable à cette catégorie de transactions.
Toutefois, lorsque le coût réel d’interchange est inférieur au taux prévu dans la tarification, le commerçant ne profite pas automatiquement de la différence.
La tarification à taux fixe peut convenir aux entreprises qui privilégient la simplicité, particulièrement celles dont le volume de transactions est faible ou imprévisible.
2. La tarification par paliers : différents taux selon les transactions
La tarification par paliers regroupe les transactions en différentes catégories, généralement appelées qualifiées, semi-qualifiées et non qualifiées.
Chaque catégorie possède son propre taux de traitement, et c’est le fournisseur qui détermine comment les transactions sont classées.
Le problème ? Un commerçant peut se faire proposer un taux qualifié très avantageux, pour ensuite découvrir qu’une grande partie de ses transactions est facturée à des taux plus élevés.
Cette structure peut rendre difficile la compréhension du coût réel des paiements.
Un taux qualifié annoncé comme avantageux ne garantit pas nécessairement des frais de traitement moins élevés.
3. La tarification à coût majoré : une plus grande transparence
La tarification à coût majoré, également appelée Interchange Plus ou Cost Plus, distingue les coûts de base du traitement des cartes de la marge facturée par le fournisseur.
La formule est simple :
Frais d’interchange + frais de réseau + marge du fournisseur
Par exemple, un fournisseur pourrait facturer les frais d’interchange et de réseau applicables, auxquels s’ajoute une marge de traitement clairement définie de 0,30 %.
Contrairement à une tarification regroupant les frais, ce modèle permet aux commerçants de distinguer les coûts de traitement sous-jacents de la marge facturée par leur fournisseur.
Lorsque les taux d’interchange diminuent, les commerçants profitent généralement directement de cette réduction. À l’inverse, lorsque les taux augmentent, le coût de traitement de la transaction augmente également.
Le principal avantage de la tarification à coût majoré est sa transparence. Elle facilite la compréhension des frais et la comparaison des fournisseurs de services de paiement.
Quelle différence la tarification peut-elle faire ?
Comparons le coût de traitement d’une transaction de 100 $ selon deux modèles de tarification hypothétiques.
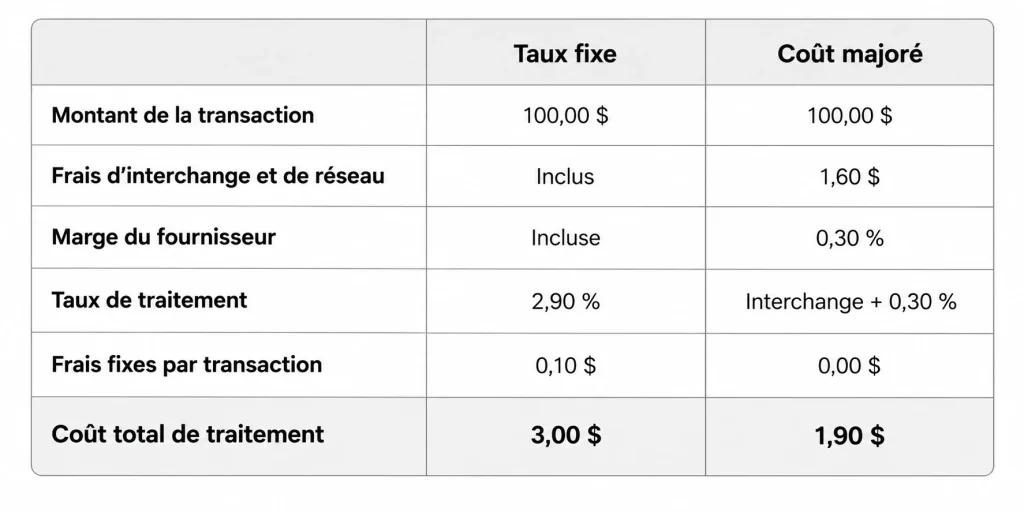
Exemple fourni à titre indicatif seulement. Les coûts réels varient selon le type de carte, le mode de paiement et le fournisseur.
Dans cet exemple, la tarification à coût majoré permet d’économiser 1,10 $ par transaction.
Pour une entreprise qui traite 50 000 $ de paiements par carte chaque mois, avec un montant moyen de 100 $ par transaction et une répartition comparable des transactions, cette différence pourrait représenter environ 6 600 $ d’économies par année.
Bien entendu, la tarification à coût majoré n’est pas toujours la moins chère. La marge du fournisseur et les frais supplémentaires doivent également être pris en compte.
L’important est de comprendre comment vos frais sont calculés. Pour de nombreuses entreprises en croissance, la tarification à coût majoré mérite d’être considérée puisqu’elle offre une meilleure visibilité sur les frais de traitement.
Toutefois, le meilleur modèle dépend de votre volume de transactions, du montant moyen de vos achats, des types de cartes acceptées et des services inclus.
Comment savoir ce que vous payez réellement ?
Votre relevé de traitement des paiements contient des renseignements précieux sur vos coûts. L’un des indicateurs les plus utiles à calculer est votre taux de traitement effectif.
Il représente le pourcentage de vos ventes par carte consacré aux frais de traitement.
Taux effectif = Total des frais de traitement ÷ Total des ventes par carte × 100
Par exemple, si votre entreprise traite 40 000 $ de paiements par carte et paie 1 000 $ en frais de traitement :
1 000 $ ÷ 40 000 $ × 100 = 2,5 %
Votre taux effectif est donc de 2,5 %.
Lorsque vous examinez votre relevé, posez-vous les questions suivantes :
- Quel est le coût total de traitement de mes paiements ?
- Quelle part de mes frais correspond à la marge de mon fournisseur ?
- Est-ce que je paie des frais mensuels, des frais d’équipement ou d’autres frais de service ?
- Mes frais ont-ils augmenté au fil du temps ?
- Un autre modèle de tarification serait-il plus avantageux ?
Comparer votre taux effectif sur plusieurs mois peut vous aider à repérer les variations et les occasions de réduire vos coûts.
Cinq façons de réduire vos frais de traitement des paiements
Vous n’avez pas nécessairement besoin de changer de fournisseur pour commencer à mieux contrôler vos frais de paiement.
- Surveillez votre taux effectif. Comprenez ce que vous payez réellement, au-delà du taux annoncé.
- Comparez les coûts totaux. Tenez compte des frais de transaction, des équipements, des logiciels et des services supplémentaires.
- Analysez vos transactions. Les types de cartes, le montant moyen des achats et les canaux de paiement influencent vos coûts.
- Renseignez-vous sur la tarification à coût majoré. Une structure transparente peut faciliter la compréhension et la comparaison des frais.
- Révisez votre entente de services. Sachez quels frais s’appliquent, comment les taux peuvent évoluer et quels services sont inclus.
L’objectif n’est pas simplement de négocier le taux le plus bas. C’est de choisir la solution de paiement qui offre la meilleure valeur globale à votre entreprise.
Comment PandaPay vous aide à protéger vos marges
Chez PandaPay, nous croyons que les commerçants méritent de savoir exactement ce qu’ils paient.
C’est pourquoi nous misons sur des taux transactionnels concurrentiels, une tarification claire et l’absence de frais cachés.
Notre approche va bien au-delà du traitement des paiements. Nous aidons les entreprises à choisir des solutions de paiement et de commerce qui simplifient leurs opérations tout en leur permettant de mieux contrôler leurs coûts.
Parce que chaque dollar économisé en frais de traitement inutiles est un dollar qui reste dans votre entreprise.
Ce qu’il faut retenir
Les frais de traitement des cartes de crédit font partie des coûts incontournables pour les entreprises. Payer plus que nécessaire ne devrait pas l’être.
Comprendre les frais d’interchange, les frais de réseau, les marges des fournisseurs et les différents modèles de tarification vous permet de comparer les offres plus efficacement et de prendre de meilleures décisions financières.
Pour les petites entreprises, cette connaissance peut se traduire par des économies importantes.
Le taux le plus important n’est pas celui qu’on vous annonce. C’est celui que vous payez réellement.